
ultra pay(ウルトラペイ)-誰でもVisa
YENY, INC. · ファイナンス
- 評価
- 4.3
- ダウンロード
- 500.00K
- コンテンツレーティング
- 3 歳以上
ultra pay(ウルトラペイ)-誰でもVisa - 説明
- アプリ名
- ultra pay(ウルトラペイ)-誰でもVisa
- パッケージ名
- jp.ultra_pay
- デベロッパー
- YENY, INC.
- カテゴリ
- ファイナンス
- 最終更新日
- 2020/04/13
- バージョン
- 1.8.9
ultra pay(ウルトラペイ)-誰でもVisa - スクリーンショット
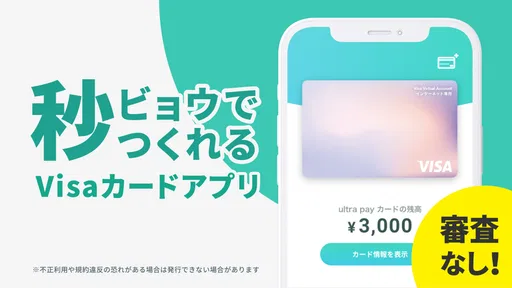
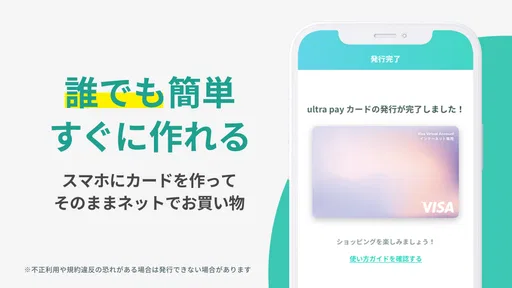
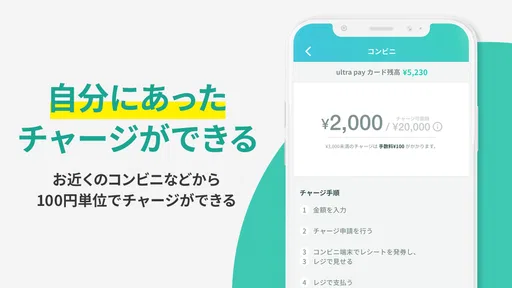
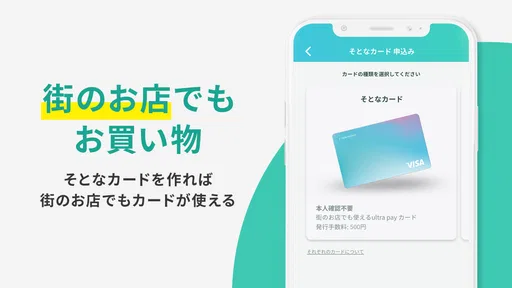
分析者 TrendiApps
家族や同居人と暮らしていると、ネット通販の支払いを一時的に分けたい場面があります。共有の買い物リストから日用品を注文するとき、子どものオンラインサービス用に使う金額を区切りたいとき、あるいは自分の普段使いのカードを登録したくないサイトで支払いたいときです。私は、こうした場面で使う候補として、ultra pay(ウルトラペイ)-誰でもVisaを試しました。
これは金融カテゴリーの無料アプリで、簡単な登録からオンラインショッピング向けのプリペイドカードを発行し、先にチャージした金額の範囲で使うタイプです。審査を待つ一般的なカードとは違い、必要なときに用意しやすいのが魅力でした。一方で、家族全員が同じアカウントを自由に使うためのサービスではありません。誰が管理し、誰が使い、どの端末で確認するのかを最初に決めておくことが、思った以上に大切です。
家庭のネット支払いを分けたいときに役立つ使い方
私が一番便利だと感じたのは、家庭の支出を「用途ごと」に切り分けられる点です。たとえば、家族で共有する消耗品をネットで注文するとき、必要な金額だけをチャージして使えば、普段の口座やメインカードの利用履歴と混ざりにくくなります。月末に何へ使ったかを確認するときも、買い物専用の支払い手段として見やすくなります。
同居人との共同購入にも向いています。代表者が注文を担当し、ほかの人から受け取った分だけ残高に入れて使うという流れなら、現金の受け渡しや立て替えの回数を減らせます。ただし、アプリが共同会計を自動で処理してくれるわけではありません。誰がいくら負担したかは、メモや家計簿など別の方法で管理する必要があります。
オンライン専用という性格も、家庭内では意外に扱いやすい部分です。実店舗で何となく使ってしまうカードではなく、ネット注文に用途を限定したいときに向いています。反対に、スーパーやドラッグストアでその場の買い物にも使いたい人には、通常の決済カードや現金と組み合わせたほうが自然です。
具体的には、家族の誰かが洗剤や電池をまとめて注文するケースを考えると分かりやすいです。注文前に必要な金額を確認し、その分だけチャージして支払う。購入後は注文画面と残高を照らし合わせ、余った金額を次回用に残すか、使う人に伝える。この一連の流れを決めておけば、共有の支払いでも「いつの間にか別の用途に使われていた」という混乱を抑えられます。
便利さの中心は、カードを増やすことではなく、使う金額と目的を先に区切れることです。予算管理が苦手な人ほど、チャージ前に用途と上限を決める運用をしたほうが、このアプリの良さを活かせます。
おすすめの記事






登録前に決めておきたいアカウントの境界
家庭で使う場合でも、アカウントは一人の管理者にまとめるのが安全です。家族それぞれが同じログイン情報を使う運用にすると、残高や利用状況を誰でも変更できる状態になり、責任の所在が曖昧になります。共有端末で使うとしても、アカウントそのものを共有するのではなく、管理する人を明確にしたほうがよいと私は感じました。
特に、チャージする人と実際に注文する人が違う家庭では、事前の確認が欠かせません。「この金額は日用品だけ」「この注文が終わったら残高を確認する」といった簡単なルールを作るだけでも、使い過ぎや勘違いを防ぎやすくなります。アプリに任せる部分と、家庭内で話し合う部分を分けて考えるのがコツです。
スマートフォンを家族で使い回している場合は、ログイン状態をそのままにしないほうが安心です。注文を担当する人が一時的に使うなら、操作後に画面を閉じ、残高やカード情報が見える状態を放置しないようにします。これは高度な設定の話ではなく、共有端末だからこそ必要になる基本的な習慣です。
また、管理者が外出中に別の家族が注文したい場合、事前に残高と利用目的を伝えておくとスムーズです。反対に、毎回その場で管理者へ確認しなければならない家庭では、通常の家族カードや共同口座のほうが負担が少ないかもしれません。アカウントを一つにまとめることと、家計を一つにまとめることは別なので、そこを混同しないことが重要です。
チャージを中心にした運用の実際
このアプリでは、使う前にお金をチャージしておく必要があります。私はこの仕組みを、予算を守るためのブレーキとして評価しています。残高を超えて使い続けるタイプではないため、ネット通販で予定外の商品を追加しそうなときに、一度立ち止まれます。
ただし、チャージは手間でもあります。注文金額が変わったり、送料が最後に加わったりすると、予定した残高では足りないことがあります。家庭で使うなら、商品価格だけでなく送料や追加料金を含めて、支払い直前の合計を確認してから入金する流れが現実的です。少なすぎるチャージは注文を止め、多すぎるチャージは残高管理を複雑にします。
私なら、共同購入では「注文ごと」にチャージ額を考えます。月の初めに大きく入れてしまうより、用途別に必要な分だけ入れたほうが、誰のためのお金なのかが分かりやすいからです。余った残高を次の注文で使う場合は、家族にその金額を共有しておくと、二重に負担する問題を避けられます。
この方法は、子どもが欲しいオンライン商品を買う場面にも応用できます。ただし、保護者がチャージと支払いを管理し、子どもには購入前に内容と金額を確認させる形が向いています。アプリを渡しただけで金銭教育や購入管理が完了するわけではないので、家庭内の確認手順が必要です。
一方、毎月決まった支払いを自動的に処理したい人には注意が必要です。プリペイドの残高を使う仕組みでは、残高不足が支払いの失敗につながる可能性があります。継続サービスや期限のある決済に使うときは、次回の支払い前に残高を確認する習慣を作れるかどうかが判断材料になります。
家族間の連絡をどう整えるか
アプリそのものに共同購入の話し合いを任せるのではなく、私は外部のメモや家族の連絡手段と組み合わせるのがよいと思います。注文前に「商品名、予定金額、使う人」を短く共有し、支払い後に実際の金額と残高を伝えるだけでも、かなり分かりやすくなります。
特に便利なのは、チャージした時点で用途を言葉にすることです。「家の消耗品用」と記録しておけば、別の人が見ても使ってよいお金か判断しやすくなります。逆に、用途を書かずに残高だけ共有すると、家族が自分用の支払いに使ってよいと誤解することがあります。
同居人との利用では、立て替え精算のルールも先に決めるべきです。注文担当者が一時的に全額を負担するのか、購入前にそれぞれが負担分を渡すのかで、管理のしやすさは変わります。ultra payは支払い手段を分ける助けにはなりますが、共同生活の精算まで自動化するアプリではありません。
私は、注文履歴を見ながら後で話し合うより、注文前に目的を確認するほうがトラブルが少ないと感じました。似た商品を別の家族が重複して買うケースや、共有品だと思っていたものが個人用だったケースも、事前の一言で防げます。小さな手間ですが、共有端末や共有残高を使う家庭では効果があります。
年齢表示と信頼関係をどう考えるか
対象年齢は3歳以上と表示されていますが、これは幼い子どもに決済を任せてよいという意味で受け取るべきではありません。金融アプリでは、年齢表示だけでなく、実際に誰がアカウントを管理し、誰がチャージし、誰が購入を確定するのかを家庭で決める必要があります。
子どもに使わせる場合、私は端末を渡して自由に操作させるより、保護者が管理者として残高を確認し、購入内容を一緒に見る方法をすすめます。欲しいものを選ぶことと、支払いを確定することを分ければ、衝動買いを減らしやすくなります。購入後に残高を確認すれば、お金が減る感覚も伝えられます。
中高生など、ある程度自分でネットサービスを使う年齢でも、家族のお金と本人のお金を混ぜないことが大切です。保護者がチャージした残高を本人の自由なお金と考えると、後から認識の違いが起きます。用途、上限、購入前の確認者を決めておけば、信頼して任せる範囲を調整しやすくなります。
逆に、家族が決済内容を確認することに抵抗がある場合は、共有アカウント方式そのものが合わないかもしれません。プライバシーを重視するなら、各自が自分の支払い手段を持ち、必要なときだけ精算するほうが自然です。家庭内の信頼を高めるための道具として使うのであって、監視の代わりにするものではないと私は考えています。
通常のカードや別の方法と比べたとき
通常のクレジットカードと比べると、ultra payは先にチャージした範囲で使うため、使い過ぎを抑えやすいのが強みです。オンライン専用の支払いをメインカードから分離したい人にも便利です。登録後にすぐ使える手軽さも、急にネット決済が必要になった場面では助かります。
ただし、クレジットカードのように支払いをまとめて後で精算したい人には、プリペイド方式が面倒に感じられます。家族の利用を一つの明細で管理したい場合も、通常の家族向けカードや共同口座のほうが向いていることがあります。ポイントや付帯サービスを重視する人にとっても、目的が違います。
デビットカードと比べると、どちらも使った時点でお金の管理を意識しやすい一方、ultra payはオンライン購入用として割り切りやすいところがあります。反面、実店舗を含めた日常の支払いを一枚で済ませたいなら、利用範囲の広い別の決済手段のほうが便利です。
現金や銀行振込との比較では、ネット通販の支払いをその場で完了しやすい点がメリットです。振込先を確認したり、注文後に入金したりする手間を減らせます。しかし、チャージ残高を別の人へ簡単に分配する共同財布として使うものではありません。家族で使うなら、支払いの窓口を一本化する用途に絞るのが現実的です。
使い始める前に確認したい実用的なポイント
登録は簡単な部類ですが、私は最初に「誰の端末で管理するか」を決めてから始めることをおすすめします。家族の共用スマートフォンに入れるより、管理責任を持つ人の端末で状態を確認できるようにしたほうが、ログインや通知の扱いで迷いにくくなります。
カードを作ったら、すぐ高額な買い物に使うのではなく、少額のオンライン決済で流れを確認するのが安心です。カード情報の入力場所、チャージの反映、支払い後の残高確認という三つの手順を一度経験しておけば、家族の注文を担当するときにも慌てにくくなります。
支払い前には、利用先がオンライン決済に対応しているか、表示される請求額がチャージ額に収まるかを確認してください。海外サービスや継続課金など、通常のネット通販と異なる条件では、同じ感覚で使わないほうが安全です。重要な契約の決済を、確認不足のままこのカードに集中させるのは避けたいところです。
アプリの現在のバージョンは1.8.9で、開発元はYENY, INC.です。利用者の規模も大きく、評価は4.3の平均、評価数はおよそ一万七千件、レビュー数はおよそ四千三百件、インストール数は五十万件以上に達しています。数字だけで自分の家庭に合うとは判断できませんが、個人向けの決済アプリとして一定の利用実績があることは、初めて試す際の安心材料になります。
無料で始められる点も試しやすさにつながっています。ただし、無料であることと、家庭内の運用コストがゼロであることは別です。チャージの確認、注文内容の共有、残高の記録といった作業は必要です。ここを面倒に感じるなら、最初から管理を簡単にできる決済方法を選んだほうが、長く続けやすいでしょう。
どんな家庭に向いているか、誰には合わないか
このアプリが特に合うのは、ネット通販の予算を用途別に分けたい人です。家の日用品、子どものオンライン購入、同居人との共同注文など、使う目的がはっきりしているほど、チャージ式の分かりやすさを活かせます。メインのカード情報を登録先へ広げたくない人にも、選択肢になりやすいです。
管理者が一人いて、注文前後の連絡をきちんとできる家庭にも向いています。家族が多い場合でも、誰が注文担当かを固定できれば、残高と購入内容を追いやすくなります。共有端末を使う場合も、操作する人と責任を持つ人を分けずに運用できるなら、混乱は少なくなります。
一方、家族全員がそれぞれ自由に使えるカードを求めている人には向きません。個人ごとの利用履歴を分けたい場合や、実店舗でも使いたい場合、定期的な支払いを自動化したい場合は、別のカードや銀行サービスを検討したほうがよいでしょう。残高確認を忘れがちな人にも、チャージ式はストレスになりやすいです。
また、決済に失敗すると困る重要なサービスを一つだけに頼るのではなく、必要に応じて別の支払い手段を用意しておくのが安全です。私は、日用品のネット注文や予算を区切った買い物には使いやすいと感じましたが、家庭のすべての支払いを置き換えるアプリとは考えていません。
家庭で使うなら、最初に小さく試すのが結論
ultra payは、審査を待つことなく、オンラインショッピング用のプリペイドカードを無料で用意したい人にとって、分かりやすい選択肢です。家族や同居人との利用では、アカウントを共有することよりも、管理者を決め、必要な金額だけチャージし、購入内容を連絡することが成功のポイントになります。
私なら、まず一つの用途に限定して試します。たとえば家庭の日用品だけに使い、注文前の確認、チャージ、支払い後の残高確認を一巡させます。その流れが無理なく続くなら、子どものオンライン購入や同居人との共同注文にも広げます。最初から家計全体を移すより、家庭内のルールを作りやすく、合わなかったときの修正も簡単です。
年齢表示は3歳以上ですが、実際の利用判断では、子どもの操作能力より保護者の管理体制を重視してください。家族に任せる範囲を明確にし、購入前の確認者とチャージ担当者を決める。これだけで、便利な決済手段が不用意な共有アカウントになってしまうのを防げます。
公開日は2020年4月13日で、金融アプリとして継続的に使われているサービスです。私は、ネット支払いを用途別に分けたい家庭にはおすすめします。ただし、共同財布、家族カード、実店舗用の万能カードを探しているなら、期待する役割が違います。小さな共同購入から始め、家庭の連絡と管理のルールに無理なく収まるかを確かめるのが、最も納得しやすい使い方です。
ultra pay(ウルトラペイ)-誰でもVisaに関するよくある質問
ultra pay(ウルトラペイ)とは、どのようなサービスですか?
ultra pay(ウルトラペイ)は、スマートフォンから申し込みや管理ができるVisaブランドのプリペイドカードサービスです。審査や銀行口座の登録を必要としない形で利用を始められる点が特徴で、ネットショッピングやVisa加盟店での支払いに使えます。利用前には、カードの種類、発行条件、対応店舗、チャージ方法をアプリ内で確認しておくと安心です。
ultra payは本当に誰でも利用できますか?年齢制限や本人確認はありますか?
サービス名に「誰でもVisa」とありますが、実際の利用には年齢条件、利用規約への同意、電話番号などの登録が必要になる場合があります。また、利用機能やチャージ上限によっては本人確認が求められることもあります。申し込み前に、対象年齢、必要な書類、未成年者の利用条件、保護者同意の有無を公式情報で確認してください。
ultra payへのチャージ方法と手数料について教えてください。
ultra payでは、コンビニなどを利用したチャージ方法や、サービス内で案内される決済手段から入金する形が一般的です。ただし、チャージ方法によって手数料、反映時間、最低金額、上限額が異なる場合があります。無料で使えるとは限らないため、頻繁に利用する人は、手数料とチャージ上限を事前に比較しておくことをおすすめします。
ultra payは実店舗やネット通販でどこまで使えますか?
Visaブランドに対応しているネットショップや実店舗で利用できますが、すべてのVisa加盟店で使えるとは限りません。月額料金、継続課金、ガソリンスタンド、ホテル、公共料金、海外サイトなどでは、プリペイドカードが対象外になることがあります。購入前に店舗側の対応状況を確認し、残高不足や一時的な利用制限にも注意してください。
スマートフォンを紛失した場合や、不正利用が疑われる場合はどうすればよいですか?
スマートフォンやカード情報を紛失した場合は、被害を広げないために、できるだけ早くアプリや公式サポートからカードの利用停止、再発行、アカウント保護の手続きを行ってください。ログイン情報や認証コードを他人に伝えるのも危険です。利用履歴を定期的に確認し、身に覚えのない決済があれば速やかに問い合わせましょう。
ultra pay(ウルトラペイ)-誰でもVisa メリットとデメリット
メリット
- オンラインでVisaカードをすぐ発行でき、申し込みから利用までがスムーズ
- 実店舗とネット通販の両方で使えるVisaブランドに対応
- チャージ式で使いすぎを防ぎやすく、予算管理に向いている
- 利用履歴をアプリで確認でき、支出を把握しやすい
- 審査や年齢条件の面で一般的なクレジットカードより利用しやすい
デメリット
- チャージ残高が不足すると決済できず、事前入金が必要
- クレジットカードのような後払い機能や分割払いには非対応
- 一部の加盟店や継続課金サービスでは利用できない場合がある
- チャージ方法によって手数料や利用上限が異なることがある
- 紛失・機種変更時は再発行や本人確認の手続きが必要になる
実際のユーザーによる評価
4.3
17.09K件の評価
- 557%
- 427%
- 312%
- 21%
- 13%


